Leta i den här bloggen

2017-09-04

Månadsrapport Augusti 2017

Hej igen. Kul att du tittade in. Det här är ingen vacker syn, samtidigt är det inte som en bilolycka.

Det här är månadsrapporten för Augusti 2017. Först, en kort sammanfattning:

Efter att ha velat, famlat och snubblat sedan November 2016 bestämde jag mig till sist, främst kanske på grund av att jag insett att jag velat, famlat och snubblat, för att bestämma mig för att faktiskt formulera en långsiktig strategi. Jag kunde däremot inte bestämma mig för vilken. Då jag inte är den typen som gillar att lägga alla ägg i samma korg så bestämde jag mig för att prova tre olika strategier för mina tre olika portföljer.

Två av portföljerna har en horisont på 20-25 år (typ pensionssparande) och en har en horisont på ungefär 15 år (dotterns sparbössa). De strategier jag valt att testa och utvärdera är då:

IPS (Pensionsspar I): Utdelningsportfölj med återinvestering, främst för att det är så ofördelaktigt att själv fylla på med pengar till ett IPS.

KF (Dotterns sparbössa): En habrovink på The Magic Formula, där urvalet skett från Svensk, Dansk och Finsk Large Cap samt Svensk Middle Cap. Det innebär att jag inte fått de allra högst rankade papperen enligt formeln, men jag utgår från den kombination av listor som givit bäst avkastning historiskt baserat på formeln (och Börsdata.se). Jag har valt att ta ut de 20 högst rankade aktierna från listorna ovan.

ISK+KF (Pensionsspar II): Ska använda min egenhändigt programmerade analysplattform som kommer att baseras främst på RS (Relative Strength) och andra trender. Mestadels TA med andra ord. Jag har också tänkt att handla med optioner om tillfällen uppenbarar sig.

Eftersom jag i princip satte igång med dessa realiseringar av strategi under tidig augusti 2017, så tittar jag inte på graferna längre tillbaka än så.

Pensionsspar I

Det kunde ha varit värre. Jag håller mig i närheten av index i alla fall. Utdelningarna under Augusti (197kr) hjälpte väl en pytteliten smula. Med tanke på mängden utsocknes värdepapper borde jag kanske använda ett annat jämförelseindex.

Det känns lite sorgset, ändå, att på listan över bästa innehav så finns ett antal som backat. Men, för bövelen, valutarisken visar sig här från en dålig sida, vilket naturligtvis också påverkar utdelningarna. Dock, återigen, det kunde ha varit värre.

Fördelningen för rapportperioden ser ut så där. Tanken är att de svenska innehaven ska skruvas ned över tid, men inte till vilket pris som helst. Just nu har jag ingen avsikt att justera.


Dotterns sparbössa


Dotterns sparbössa följer också index väl. Även här, då det finns ett antal utrikiska innehav, borde jag antagligen ändra till ett annat jämförelseindex.


Inte lika mycket förlorare i vinnarlistan här. Och ja, The Magic Formula indikerade att Fingerprint skulle vara med. Det fanns nog sämre tillfällen att gå in än när jag gjorde det.
Förutom återinvesteringar och den månatliga insättningen av barnbidrag så kommer inte själva papperen att ändras förrän månadsskiftet juli/augusti 2018.


I den här portföljen finns en kvarleva från en svunnen tid (dvs innan realiseringen av strategin) i form av den nära nog 10% viktade Hannon Armstrong Sustainable Infrastructure.
Den kommer att få ligga kvar ännu ett tag trots att den är "i vägen" för strategin.

Handen på hjärtat, The Magic Formula tog fram ett antal bolag som jag inte själv skulle ha valt ut, bland annat Fingerprint, HM och SAS. Men jag vill ge den här strategin några år (och ombalanseringar) för att kunna utvärdera den.


Pensionsspar II

Min analysplattform är fortfarande inte klar. Jag går nu genom den tredje versionen av databasmodell - då jag upptäckte att det inte var lämpligt normaliserat. Det finns så mycket annat att göra dessutom. På något vis, även om jag kanske missat något bra köpläge så är det inte helt uppåt väggarna.


I den här portföljen (helt sammantaget) är 25% placerade hos Lendify. Jag har också under månaden valt att sätta några kronor i rullning i väntan på mig själv, främst i råvaror och en intressant ETF.
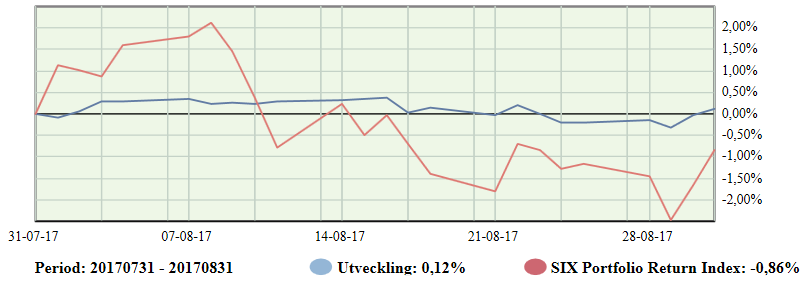
Det har inte varit så mycket action i portföljen och endast ett fåtal papper finns i den. Dock, så har de inte presterat sämre än index.


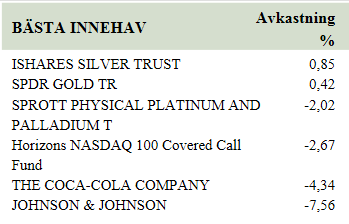
Så här ser de "bästa" innehaven ut. Det som saknas i listan är Mackmyra som jag nu klev ut ur. Efter deras Q2 blev till och med jag tvungen att dra öronen åt mig. Skuldsättningen minskar inte riktigt i den takt jag önskar och de batcher man ger ut är lite för små i volym. Jag förstår varför Mackmyra agerar som de gör, men jag tror att prisbilden behöver justeras och då kliver jag möjligen på igen då priset i högre grad kan motsvara framtida möjligheter. Ca 40% upp var aktien när jag klev ur.

De likvida medlen är mer torrt krut än vad jag önskar, så klart. Men innan jag kan göra slag i saken får jag ta och programmera klart. Det känns inte riktigt som att augusti var den bästa månaden att vara all-in heller, oavsett vad Kavastu säger.


Och så här såg avkastningen ut hos Lendify under augusti. Allt återinvesteras i nya lån löpande. Jag har satt en gräns om att detta inte ska springa ifrån en fjärdedel av den totala portföljens värde. Så det kommer att bli uttag från Lendify om det springer iväg. Men det känns inte som att det är runt hörnet och jag vill att den här snöbollen ska få rulla och ta fart hur som helst.


Jag fyllde inte på Pensionsspar II den här månaden för att det är relativt poänglöst att öka likvider (och schablonskatt) utan att ha något att placera i. Sparkvoten gick direkt till amortering på mitt sämsta lån. Vilket förstås innebär, på strax under ett års sikt, att insättningarna kan öka rejält när lånet är färdigbetalt.

Det var allt för denna gång. Inget är på väg att barka åt helvete och jag bidar min tid. 15-25 år kvar tills slutresultatet är klart.

2017-08-03

Strategiimplementation och min analysplattform

Nu har jag börjat realisera mina strategiexperiment. Hujedamig.


Som kommentar till mitt förra inlägg fick jag ett svar på Twitter att det kanske blir onödigt mycket marginalskatt om jag börjar ta ut IPS innan jag slutat arbeta. Det kan det nog bli. Jag trodde, naturligtvis helt felaktigt, att det endast skulle bli normal skattesats för vinst på kapital. Inte att det skulle räknas mot min inkomst.


Jag tänkte att jag skulle räkna på det lite. Eftersom jag redan betalar lite extra till staten ändå i och med min normala inkomst av arbete finns det antagligen skäl att räkna lite på att löneväxla mot tjänstepension. Men det finns så många andra roliga saker att göra. Egentligen borde jag väl räkna på det redan nu, för varje månadslön innebär en principiell "förlust". Å andra sidan kan jag vänta tills hushållets inkomst ökar istället för att nalla på någonting annat. Frun i huset har ju förhoppningsvis ett arbete nästa år, istället för som nu, "avlönad" av CSN.


Dotterns portfölj (KF)


Nåväl. För dotterns portfölj valde jag att gå på The Magic Formula. Pengarna ska ligga i bra många år och Greenblatts formel har dels fördelen av att den historiskt givit bra avkastning över tid, samt att den innehåller få transaktioner. Nästa år (2018) efter Q2-rapportperioden är det dags att plocka fram en ny lista från borsdata.se och allokera om. Jag valde, för att inte behöva göra gigantiska djupdykningar i fundamenta, att gå på den strategilista som borsdata.se gav mig, dock begränsad till Large Cap (eller motsvarande) hos våra nordiska grannar, samt Large och Medium Cap i Sverige. Historiskt har den grupperingen haft absolut bäst avkastning - om jag kunde använda borsdata.se på rätt sätt i alla fall.
Fördelen med att hålla mig till de stora listorna är förstås att bolagen kanske har lite mer stabilitet, tja, ni vet, som FING, ERIC och HM. Höhö.
Nackdelen är att i The Magic Formula-rankingen så tappar man många bolag som ligger högt upp när man begränsar listorna. Så jag bryter lite mot formeln, men hoppas att det inte går käpprätt åt helvete i alla fall. De utplockade aktierna ligger i alla fall bland de högsta 10% av nordens aktier i formelns ranking. Och det här blev innehaven:
  • Acando B
  • Besqab
  • Boliden
  • Electrolux B
  • Fingerprint Cards B (eek!)
  • HM B
  • HiQ
  • JM
  • KappAhl
  • Lucara Diamond Corp
  • Mycronic
  • Neste Oyj
  • Nobia
  • Novo Nordisk B
  • Pandora
  • SAS
  • SCA B
  • SSM Holding
  • Swedish Match
  • Vestas Wind Systems
Förhoppningen här är att jag kan hålla mig till "deadline" nästa år och inte pilla så mycket. Sitta still och ha förtröstan. Det är dåligt med fallback här och diversifieringen är ju so-so. Men jag håller ett öga på trend och moment och om det kommer signaler om ett allvarligare kast nedåt, så blir det omallokering till tryggare alternativ. Som kassa. Det gäller naturligtvis för alla portföljerna.


IPS


I min IPS tänkte jag gå på direktavkastning. Jag har också några svenska innehav kvar där sedan tidigare som har anständig avkastning eller som jag tror är bra innehav för tillväxt framöver.


Ungefär 65% är allokerat till nordamerikanska direktavkastare, resten i de svenska innehaven:
  • Boston Pizza Royalties Income Fund
  • Canadian Imperial Bank of Commerce
  • Castellum
  • Corus Entertainment Inc
  • Decisive Dividend Corp
  • Dream Global REIT
  • Handelsbanken B
  • Investor B
  • Kinnevik B
  • Northwest Healthcare Properties REIT
  • Omega Healthcare Investors Inc
  • Realty Income Corp
  • Skanska B
  • Swedish Match
  • TransAlta Renewables Inc
Här har jag ingen tydlig plan för omallokering, vilket jag behöver åtgärda. Tillsvidareplanen är att låta bli att pilla alls och endast återinvestera utdelningarna.


Min huvudsakliga portfölj


Och så till sist min egen sparportfölj (ISK + KF). Här vill jag testa min analysplattform, ni vet, den som jag sade skulle vara klar om en vecka för snart två månader sedan. Här finns det inga strategiska allokeringar ännu. För jag är inte klar. Istället för en uppräkning av innehav blir det därför en förteckning av saker jag påmints om att hata i programutvecklingssvängen:
  • Det är 2017. Hur fan kan det fortfarande vara ett problem med teckenuppsättningar?
  • MySQL har inget väsentligt stöd för fönsterfunktionalitet och statistiska funktioner. Att byta till en annan databas är inte så klurigt, förutom att den SQL som fungerar i MySQL inte alltid är ANSI SQL. Och jag har inte använt ANSI SQL... Upptäckte jag.
  • Ibland är det klurigare än vad jag tänkt mig att göra dynamiska sidor utan omladdningar (tänk Google Calendar eller GMail)
Men det går framåt. Och det blir nog bra när jag är i mål. Just nu, som börsen surat under Juli månad, stör det mig inte nämnvärt att jag ligger absolut majoritet likvid.

2017-07-06

Strategi x3?

Halvårsuppdateringen fick vänta lite. Det kom semester mellan. Och här gäller inte #sparadkrona. Dottern är ung nu. Så äventyrsbad, hotell och glass är vad dagarna består av. Läsa böcker också förstås; det har blivit tre till börsrelaterade sådana.

  • The Little Book That Beats The Market. J Greenblatt
  • Value Investing For Dummies. Peter J. Sander och Janet Haley och
  • The Strategic Dividend Investor. D Peris
Dessa böcker gav också nya perspektiv att fundera över. Jag har fortfarande inte landat riktigt i vad jag vill, men jag börjar i alla fall ha en ide.

Låt mig, först återkomma till mina förutsättningar: Jag är 43 år gammal och började aktiespara alldeles för sent. Jag kommer sannolikt inte nå ett sådant kapital att jag kan klassa mig som fri, i alla fall inte med min definition.
Jag räknar med att gå i pension vid 67. Det blir kanske tidigare, möjligen senare, men det är vad jag utgår från just nu.
Det här är de tre portföljer jag sköter just nu:

IPS, värde 120'. Sparhorizont 12-17 år. Jag tänker mig att plocka ut pengar så fort jag kan för att kunna placera om i något mer förmånligt som ex ISK. Min tanke är att eftersom det blir skattat fullt ut, sparar jag några slantar om jag tar ut det innan pengarna växer ännu mer. Jag kanske gör en tankevurpa här, berätta i så fall gärna det för mig. Inom de närmaste 12 åren i alla fall.
Ett annat faktum här är ju att jag själv inte kan/kommer att fylla på den här portföljen med pengar. Det styr i viss mån vilken strategi jag borde använda.

KF-Barn: Värde omkring 65'. Dotterns framtidssparande. Horizont 15 år ungefär. Fylls på med barnbidrag samt pengagåvor årligen, omkring 7500 per år, uppskattar jag. Målet med sparandet beror på vem hon växer upp till att bli. Kanske ett års studier utomlands, kanske insats till lägenhet. Vad vet jag.

Mitt "pensionsspar" som består av en KF och en ISK. Samlat värde omkring 120'. 25% har jag placerat hos Lendify i min tolkning av Grahams "spara i obligationer". 
Horizonten är här 24 år och jag fyller på med 1 000 - 4 000 per månad.

Eftersom horizonten är över 10 år i alla fallen, och jag är en n00b när det gäller investering/aktiesparande, så tänker jag experimentera innan jag ger upp helt och lägger rubbet i indexfonder.

Så här tänker jag just nu:

I IPSen, där nya pengar inte kommer in tänker jag mig köra en utdelningsportfölj, just för att få kapital att växa. Tanken är att inte göra så mycket trading, utan mest låta den vara och återinvestera utdelning. Eftersom horizonten är relativt kort bör jag lägga tonvikt på bolag med högre direktavkastning än de som har hög utdelningstillväxt, helt enkelt för att jag inte tror att tillväxten kommer att hinna ikapp. Återigen, gör jag ett feltänk, berätta det gärna för mig.

Jag tänker mig att jag kommer att screena efter The Magic Formula i kombination med direktavkastning över 4%, så får vi se vad det kommer att landa. Inget är skrivet i sten. Visar det sig att det är inkompatibelt, så får jag funderas om.

I barnets portfölj ligger idag en majoritet ETFer riktade mot framtid. Halvledare, Sociala Medier, Cybersecurity, Robotics och AI. Helt enkelt där jag tror att framtiden finns på 15 års sikt. Eftersom det fylls på i den här portföljen regelbundet skulle egentligen månadssparande vara att föredra men jag tror fortfarande att jag kan slå index... Här lutar jag åt att hitta en bas i befintliga ETFer och utöver det någon korsning av Graham, Greenblatt och Buffet. Dvs värdeinvestering.

I min egen pensionsportfölj tänker jag leta fram de starkaste sektorerna och i dessa de starkaste aktierna. Tills en början kommer norden att vara slagfältet. Därefter, om min analysplattform fungerar, vidgar jag vyerna. Eller så blir det indexfonder...

Min analysplattform innehåller nu all den information den ska. Nu ska jag mest ordna så att jag kan få se det jag behöver på lämpliga vis. I läslistan ligger nu också några böcker om AI. Vi får se om det kan ge några intressanta infall.

Hur som helst, det här är vad jag lutar år att testa ett tag framöver. Visar sig en metod suga ger jag upp den. I motsats, visar sig någon vara överlägsen, blir den kanske återanvänd.

Tänker jag fel? Berätta det gärna för mig!

2017-06-18

Bloggstillestånd

 Det har varit stillestånd här på bloggen, men jag har inte varit sysslolös. Under april och maj har jag avverkat tre investeringsrelaterade böcker: The Intelligent Investor (som inte bara verkar vara standardlitteratur, utan också ska köpas i fysisk form och pryda bokhyllan enligt @Investeraren), Get Rich With Options samt Point and Figure Charting (efter att @Kavastu kittlat min nyfikenhet med dessa underliga diagram).

Dessa böcker kompletterade varandra ganska väl. En om en delmängd av fundamental analys, en om en delmängd av teknisk analys och en om hävstänger i form av optioner.

Den som lärde  mig mest av var TII. Men den som gjorde mig mest nyfiken var P&F. Så till den grad att jag började snickra på en egen analysplattform som kan komma att komplettera mitt användande av borsdata.se.

Sammantaget insåg jag också att det jag inbillade mig var en investeringsstrategi bara var några lösryckta tankar och formulerat i ord mest var en ordsallad av floskler.

Nu skulle det vara snittsigt, förstås, att kunna presentera en strategi, taktiska regler och riktlinjer för allokering, men där är jag inte ännu. Dock har TII påverkat mig en hel del, och jag har flyttat en del till säkrare positioner. Jag ligger också med en hel del kassa just nu, efter att ha insett att min plan (läs slumpmässiga idéer) inte har haft någon stabil grund. Mitt i tjurrusningen, kan man tänka sig?

Jag bedömer att jag kan börja använda min analysplattform inom någon vecka, och då ska vi se om jag kan börja sätta mina pengar, de som inte redan jobbar, i jobb igen. Och jag bör ju ha kunnat formalisera mina personliga tumregler vid det laget. Om analysplattformen faktiskt ger det resultat jag hoppas på borde jag överväga att släppa den publik i någon form, men den dagen, den glädjen.

Just nu har det mest varit roligt att konstruera ett webbsystem igen. Det senaste jag sålde vad 2001 till en av de stora teleoperatörerna, innan dess 1997 till ett större svenskt idrottsmästerskap. Det har hänt lite teknisk utveckling sedan dess. Och jag har lärt mig, genom tvång, massor av SQL under de här två månaderna. Jag var inte direkt någon nybörjare innan heller. Så även om jag har byggt en plattform som tömmer mina portföljer, så har jag fått dubbla lärdomar på köpet. 

Framgent ska jag väl få fingrarna ur och skriva den där analysen om Mackmyra (som mest upp knappa 50% sedan jag först skrev om bolaget), lite skärmbilder på analysplattformen och en uppdatering av mina portföljer för Q2-17. Och naturligtvis ett nytt försök att formulera det svammel som utgör min investeringsstrategi.

Vilken bok borde jag läsa härnäst för att omkullkasta min nya investeringsstrategi?